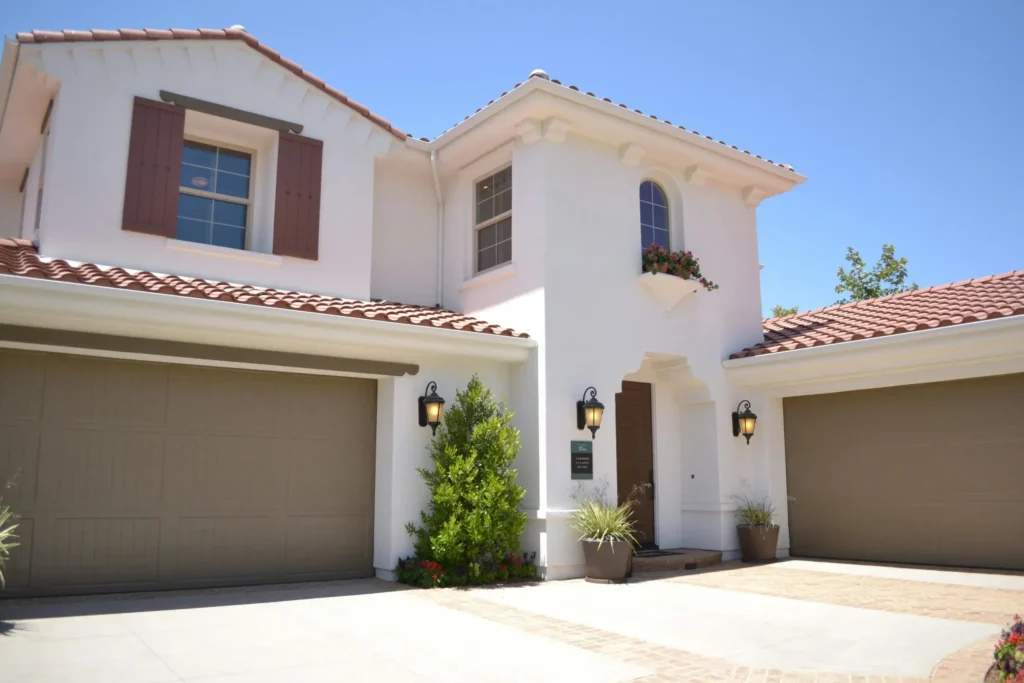
Tu hogar es más que solo cuatro paredes: es donde ocurre tu vida, donde construyes recuerdos y donde te sientes más seguro. Ya seas un comprador por primera vez o un propietario experimentado, entender el seguro de vivienda es clave para proteger lo que más importa: tu propiedad, tus posesiones y tu tranquilidad.
¿Qué Cubre el Seguro de Propietarios?
La mayoría de las pólizas de seguro de propietario de vivienda estándar incluyen estas coberturas principales:
-
Cobertura de la vivienda
Esto protege la estructura misma de su hogar: paredes, techo, cimientos, electrodomésticos empotrados y estructuras adjuntas como un garaje o una terraza. Si un incendio, una tormenta de viento o actos vandálicos dañan su hogar, la cobertura de la vivienda ayuda a pagar las reparaciones o la reconstrucción. -
Cobertura de bienes personales
Cubre tus pertenencias (muebles, aparatos electrónicos, ropa e incluso equipos de jardinería) si son robadas, dañadas por un incendio o destruidas en un riesgo cubierto. La mayoría de las aseguradoras ofrecen una opción de valor de reposición para que obtengas el valor total, no solo el valor depreciado. -
Protección de responsabilidad
Si alguien resulta herido en su propiedad o usted daña accidentalmente la propiedad de otra persona, la cobertura de responsabilidad civil puede pagar las facturas médicas, los honorarios legales y cualquier acuerdo, hasta el límite de su póliza. -
Pérdida de uso (Gastos de vida adicionales)
Si su hogar se vuelve inhabitable debido a un siniestro cubierto (como una tormenta severa), esta cobertura paga el alojamiento temporal, las comidas y otros gastos de manutención mientras se realizan las reparaciones. -
Gastos médicos para terceros
Para las lesiones menores sufridas por los huéspedes en su propiedad, esta cobertura puede pagar sus facturas médicas sin necesidad de demostrar que usted tuvo la culpa.
Personalización de su cobertura
Las pólizas estándar a menudo no incluyen artículos de alto valor como joyas, obras de arte, objetos de colección o cobertura para una oficina en casa. Puede agregar:
-
Endosos de propiedad personal programada
-
Cobertura de gastos por robo de identidad
-
Inundaciones o Seguro de Terremoto (se vende por separado)
-
Responsabilidad civil para negocios en el hogar
Estos complementos garantizan que tengas la protección que necesitas en Nueva York, Nueva Jersey o donde sea que llames hogar.
¿Quién necesita seguro de propietario de vivienda?
-
Titulares de hipotecas: Casi todos los prestamistas lo exigen.
-
Viviendas pagadas: Protege tu inversión y tus ahorros.
-
Propietarios de condominios o casas adosadas: Funciona en conjunto con la póliza principal para cubrir su interior y pertenencias.
-
Arrendadores: Los alquileres unifamiliares a menudo necesitan una póliza de arrendador, que incluye coberturas de propiedad y de responsabilidad civil similares al seguro de propietarios de vivienda.
Por qué es esencial
-
Requisito del prestamista: Tu banco quiere proteger su garantía: tu casa.
-
Costos de reconstrucción: Los costos de construcción de viviendas han aumentado drásticamente; la cobertura de la vivienda garantiza que no tendrá que pagar de su bolsillo para reconstruir.
-
Efectos personales: Desde productos electrónicos hasta joyas de herencia, la cobertura de bienes personales reemplaza lo que se pierde.
-
Escudos de responsabilidad: Las demandas pueden conllevar altos honorarios legales; la protección de responsabilidad civil ofrece una red de seguridad financiera.
-
Tranquilidad: Saber que estás protegido contra pérdidas importantes te permite concentrarte en lo que importa: la familia, el trabajo y la vida.
-
Descuentos por paquetes: Combina el seguro de hogar con el de auto, de responsabilidad civil (umbrella) o de inundación para ahorrar en las primas.
Consejos para reducir tus primas
-
Aumenta tu deducible: Un deducible más alto reduce tu prima anual.
-
Mejorar la seguridad del hogar: Los sistemas de alarma, los detectores de humo y los cerrojos de seguridad pueden hacerte ganar créditos.
-
Mantenga un buen puntaje de crédito: Muchas aseguradoras utilizan la puntuación de seguros basada en el crédito.
-
Revisar la cobertura anualmente: Ajustar los límites y eliminar los endosos obsoletos.
Tipos de pólizas comunes
-
HO‑3 (“Forma especial”): El más popular. Cubre todos los riesgos excepto aquellos específicamente excluidos.
-
HO-5 (“Formulario Integral”): Ofrece la protección más amplia, cubriendo tanto la estructura como los bienes personales sobre una base de riesgos abiertos.
-
HO‑6 (“Formulario para Condominios”): Diseñado para propietarios de condominios, cubre paredes interiores, accesorios y pertenencias personales.
Elegir el formulario adecuado depende del tipo de su vivienda, ubicación y presupuesto. Lanco Brokerage puede ayudarle a comparar opciones lado a lado.
Busquemos el correcto Seguro de propietarios póliza para proteger su hogar y todo lo que hay en él.